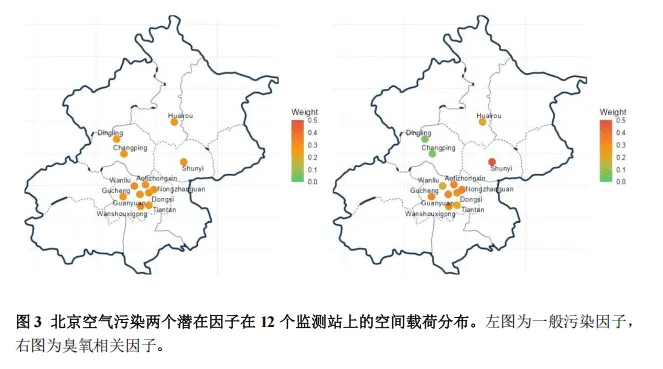
近日,由团队常晋源教授、黄光麟副研究员,英国伦敦政治经济学院姚琦伟教授与上海财经大学虞龙副教授合作完成的论文“CP-factorization for high-dimensional tensor time series and double projection iterations”被统计学国际顶级学术期刊《Journal of the Royal Statistical Society Series B》正式接收。论文提出了一种适用于高维张量时间序列的CP因子估计与推断方法,并将其用于分析北京空气污染在不同监测站、污染物和日内时段上的多维动态结构。
内容简介
从高维复杂数据到多维结构识别:张量时间序列分析的新挑战
高维张量时间序列广泛存在于环境监测、金融、交通等领域。这类数据不仅随时间动态变化,还同时包含多个维度之间复杂的交互结构。与传统向量或矩阵数据相比,直接将张量数据向量化往往会破坏其原有的多维结构,并带来较高的计算和统计成本。CP(canonical polyadic)分解通过少数潜在因子及其在不同维度上的载荷对高维张量进行低维表示,为刻画这类复杂数据提供了自然的建模工具。然而,现有部分张量CP因子模型的估计方法依赖潜在因子近似不相关或因子载荷近似正交等较强假设,当不同潜在因子之间具有较强相关性时,其估计效果可能受到明显影响。针对这一问题,本文提出了一套适用于高维张量时间序列的CP因子估计与统计推断方法,在仅要求各维度因子载荷向量线性无关的条件下,允许潜在因子之间存在相关性以及因子载荷显著偏离正交结构,同时能够适应稀疏载荷和弱因子等复杂情形。
作者简介